


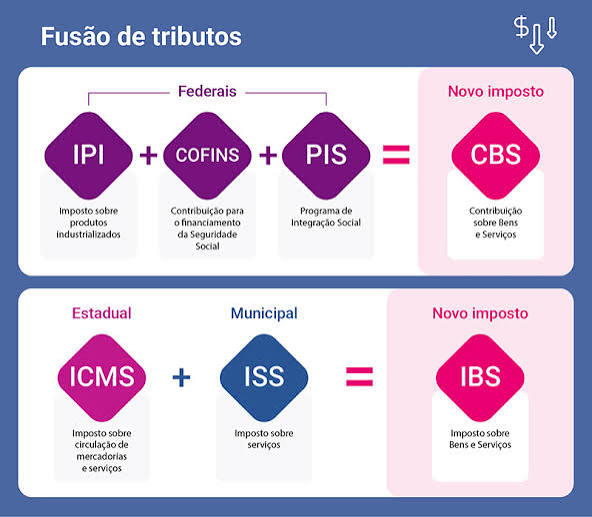
O que são CBS e IBS?
A CBS é o tributo federal que substitui o PIS e a Cofins, com efetividade plena a partir de 2027. O IBS é o tributo de estados e municípios que substitui gradualmente o ICMS e o ISS: a substituição ocorre de 2029 a 2032, com o novo modelo plenamente implantado em 2033.
Em 2026, a lei prevê alíquotas de teste de 0,9% para a CBS e de 0,1% para o IBS (parcela estadual). Esses percentuais não são as alíquotas definitivas de 2027. Fica dispensado o recolhimento de IBS e CBS relativo aos fatos geradores de 2026 para quem cumprir corretamente as obrigações acessórias, de modo que a dispensa depende desse cumprimento.
Base legal: EC 132/2023; LC 214/2025, arts. 343 (IBS 0,1%), 346 (CBS 0,9%) e 348, § 1º (dispensa de recolhimento em 2026 para quem cumprir as obrigações acessórias); LC 227/2026.
Simples Nacional: duas formas de apuração
Modelo tradicional. A empresa mantém o recolhimento no DAS, que passa a abranger também IBS e CBS. O optante não se credita de IBS/CBS pelas suas compras, mas o adquirente sujeito ao regime regular pode se creditar do montante equivalente ao devido por meio do Simples.
Regime regular de IBS e CBS (“Simples Híbrido”). A empresa continua no Simples para os demais tributos, mas apura IBS e CBS separadamente, com regras próprias de débito e crédito. Nesse caso, as parcelas de IBS e CBS deixam de ser devidas pelo regime do Simples. A conveniência da opção depende do perfil de clientes, compras, margens e operações, e recomenda-se simulação prévia.
Base legal: LC 214/2025, art. 41, §§ 3º e 4º (opção pelo regime regular, exercida nos termos da LC 123/2006) e art. 47, § 9º (sem crédito para o optante; crédito do adquirente do regime regular limitado ao valor equivalente ao devido no Simples); LC 123/2006.
Atenção aos prazos de outubro
A opção pelo Simples Nacional e a opção pelo regime regular de IBS/CBS são procedimentos diferentes, com prazos diferentes. Para o ano-calendário de 2027, os prazos vigentes são os da Resolução CGSN nº 186/2026, alterada pela Resolução CGSN nº 194/2026 (DOU Extra de 28/09/2026):
| Providência | Prazo |
|---|---|
| Opção pelo Simples Nacional para 2027 (ingresso ou retorno), no Portal do Simples Nacional | De 1º de setembro a 15 de outubro de 2026 |
| Opção pelo regime regular de IBS/CBS (efeitos a partir de 1º/01/2027, para o primeiro semestre) | De 1º de setembro a 30 de outubro de 2026 |
| Regularização de pendências que impeçam o deferimento da opção pelo Simples | Até 30 de outubro de 2026 |
| Cancelamento de qualquer das opções (irretratável) | De 3 de novembro a 20 de dezembro de 2026 |
Há ainda uma trava a considerar: o optante que receber ressarcimento de créditos de IBS/CBS no ano-calendário corrente ou no anterior não pode se retirar do regime regular (LC 214/2025, art. 41, § 5º).
Para empresas que já estão regularmente no Simples, a permanência no regime não exige novo pedido de ingresso apenas por causa da reforma. Quem deseja manter IBS e CBS dentro do DAS também não precisa fazer nada.
Base legal: Resolução CGSN nº 186/2026, com a redação dada pela Resolução CGSN nº 194/2026; LC 123/2006; LC 214/2025, art. 41.
Lucro Presumido e Lucro Real
Empresas no regime regular devem preparar a emissão de documentos fiscais eletrônicos, revisar a classificação de produtos e serviços, avaliar os créditos legalmente admitidos, além de contratos, preços e fluxo de caixa. A CBS ganha efetividade em 2027, e o IBS segue transição gradual.
Base legal: LC 214/2025 (regime regular, arts. 47 e seguintes, e disposições de transição, arts. 343 a 354).
O que fazer ainda em 2026?
- Conferir com o fornecedor do sistema os leiautes e campos de IBS/CBS exigíveis para cada documento fiscal.
- Revisar NCM, códigos de serviço e tratamentos diferenciados.
- Manter organizadas as notas de compras e vendas, pois o cumprimento das obrigações acessórias condiciona a dispensa de recolhimento em 2026.
- Se a empresa é do Simples, solicitar uma simulação tributária antes de optar pelo regime regular de IBS/CBS.
Não é correto afirmar que todas as empresas terão aumento de tributos: os efeitos variam por setor, perfil de clientes, operações e possibilidade de créditos.
Conte com a JC Contabilidade
Nossa equipe acompanha as mudanças legais e pode orientar sua empresa quanto às obrigações fiscais e às alternativas de apuração, considerando sua realidade operacional. Entre em contato para avaliar os próximos passos.
Fundamentação legal e fontes oficiais
- Emenda Constitucional nº 132/2023: planalto.gov.br
- Lei Complementar nº 214/2025: planalto.gov.br
- Lei Complementar nº 123/2006: planalto.gov.br
- Lei Complementar nº 227/2026 (Comitê Gestor do IBS e alterações na LC 214/2025)
- Resolução CGSN nº 186, de 9 de abril de 2026, alterada pela Resolução CGSN nº 194, de 25 de setembro de 2026 (DOU Extra de 28/09/2026): Portal do Simples Nacional
- Receita Federal, Reforma Tributária do Consumo: gov.br/receitafederal
Fonte: JC Contabilidade